バイクの保険は3つある|自賠責と任意保険のちがいを元教官が解説
※この記事には広告(アフィリエイトリンク)を含みます。
免許が取れてバイクを買うとき、保険は「3つ」あって、役割がまったく違います。ここを分けずに考えると、必要なものが抜けたり、要らないものに払ったりします。
この記事では、3つの保険の違いと、初めての人がいくらくらい払うのかを整理します。

この記事を書いている僕は、教習所の教習指導員として12年勤めていました。卒業生から「保険どうすればいい?」といちばん聞かれた話です。
- 自賠責と任意保険のちがいが分からない
- 初めてだといくらかかるのか知りたい
- 盗難やレッカーにも備えたい
バイクの保険は3つある
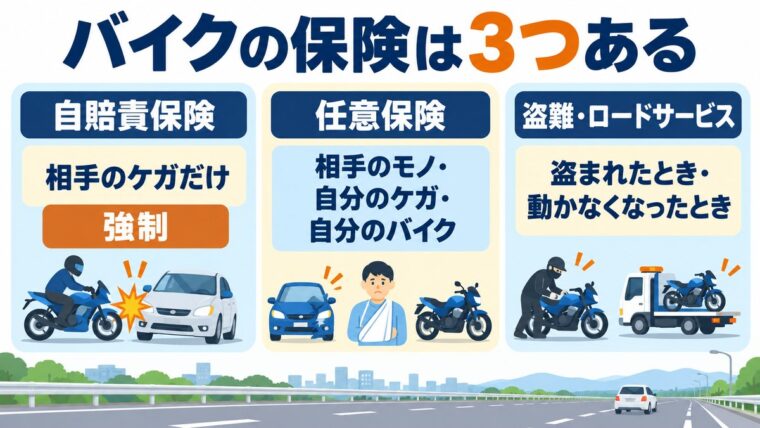
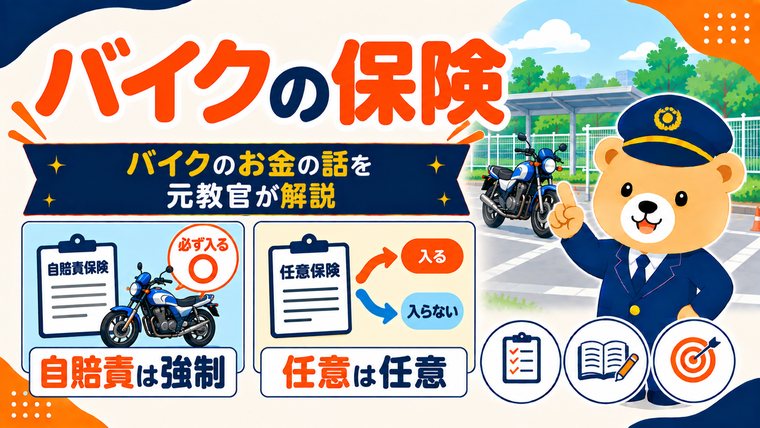
| 加入 | 何を守るか | |
|---|---|---|
| 自賠責保険 | 強制(法律で義務) | 事故の相手のケガだけ |
| 任意保険 | 任意 | 相手のモノ・自分のケガ・自分のバイク |
| 盗難・ロードサービス | 任意 | 盗まれたとき・動かなくなったとき |
最初に知ってほしいのは、自賠責だけでは、相手のバイクや車の修理代が1円も出ないことです。
しかも自賠責は相手のケガにも上限があります(死亡3,000万円・後遺障害最大4,000万円・傷害120万円)。実際の事故では、これを超える賠償になることが珍しくありません。
「自賠責に入っているから大丈夫」は、いちばん危ない思い込みです。任意保険は、名前が任意なだけで、実質は必須だと考えてください。
初めての任意保険はいくらか
保険料は等級で大きく変わります。はじめて入る人は6等級からのスタートです。
| 排気量 | 初年度のおおよその年額 |
|---|---|
| 原付(125cc以下) | 1万円前後〜(ファミリーバイク特約なら数千円) |
| 126cc〜250cc | 3万〜7万円 |
| 251cc以上 | 4万〜10万円 |
幅が大きいのは、年齢・等級・補償内容・車両保険の有無で変わるからです。特に20歳前後は保険料が高く、同じバイクでも倍近く違うことがあります。
保険料を下げる4つの方法
・年齢条件・運転者を限定する(自分だけにする)
・車両保険を外す(中古の安いバイクなら検討の余地あり)
・ファミリーバイク特約を使う(125cc以下で、家族が自動車保険に入っている場合)
・複数社をまとめて見積もって比べる
125cc以下なら、まずファミリーバイク特約を確認する
家族の誰かが自動車保険に入っているなら、そこにファミリーバイク特約を付けるほうが安くなることが多いです。
年間で数千円で済み、等級も下がりません。ただし125cc以下だけで、自分のバイクへの補償はありません。まず家族に確認してみてください。
見積もりは1社ずつ取らない
保険料は会社によって年に1〜3万円変わることもあります。ただし1社ずつサイトを回ると、同じ内容を何度も入力することになります。
一括見積もりなら、1回の入力で複数社の金額がまとめて出ます。無料で、入るかどうかは金額を見てから決められます。

🔧 現場での話
卒業生に毎年聞いていますが、同じ条件でも会社によって2万円以上違ったという話はよく出ます。はじめての年は等級が低くて保険料がいちばん高いので、ここで比べるかどうかの差は大きいです。
盗難とレッカーは、任意保険では足りないことがある
見落とされがちなのが盗難です。バイクの車両保険は、盗難を対象外にしている商品が多いのが実情です。
また、出先で動かなくなったときのレッカーも、任意保険のロードサービスだと距離の上限が短いことがあります。
| 備えたいこと | どこで備えるか |
|---|---|
| 相手への賠償 | 任意保険 |
| 自分のケガ | 任意保険(人身傷害・搭乗者傷害) |
| 自分のバイクの修理 | 任意保険の車両保険 |
| 盗難 | 盗難補償(別サービス) |
| レッカー・出先のトラブル | ロードサービス(別サービス) |
盗難は、都市部で駐輪場に置く人ほど現実的なリスクです。高いバイクを買ったなら、車両保険より先に盗難補償を考えてもいいくらいです。
よくある質問
自賠責はいつ入るのですか
バイクを買うときに、販売店で一緒に手続きするのが普通です。125cc超のバイクは、自賠責がないとそもそも車検が通りません。
車の免許の等級は引き継げますか
引き継げません。車とバイクは別の契約です。ただし、同じ保険会社で複数台割引が使えることはあります。
学生でも入れますか
入れます。ただし年齢が若いほど保険料は高くなります。親の自動車保険にファミリーバイク特約を付けられないか、先に確認するのがおすすめです。
この記事のまとめ
- 保険は自賠責・任意・盗難とロードサービスの3つに分かれる
- 自賠責は相手のケガだけ。相手のモノは1円も出ない
- 初めては6等級スタートで保険料が高い。比べる価値が大きい
- 125cc以下はファミリーバイク特約を先に確認
- 盗難は車両保険の対象外が多い。別に備える